Domain sochumi.de kaufen?
Wir ziehen mit dem Projekt
sochumi.de um.
Sind Sie am Kauf der Domain
sochumi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sochumi.de kaufen?
Wer bilanziert bei Leasing?
Wer bilanziert bei Leasing? Bei Leasinggeschäften wird zwischen dem Leasinggeber und dem Leasingnehmer unterschieden. Der Leasinggeber bilanziert das Leasingobjekt in seiner Bilanz, da er weiterhin rechtlicher Eigentümer des Objekts ist. Der Leasingnehmer hingegen bilanziert die Leasingraten als laufende Kosten in seiner Bilanz. Die genaue Bilanzierung hängt jedoch von der Art des Leasingvertrags ab, ob es sich um ein Finanzierungsleasing oder ein Operating-Leasing handelt. In beiden Fällen müssen die Bilanzierungsvorschriften eingehalten werden, um eine korrekte Darstellung in der Bilanz sicherzustellen. **
Wo werden Abschreibungen bilanziert?
Abschreibungen werden in der Bilanz eines Unternehmens unter den immateriellen Vermögenswerten oder den Sachanlagen ausgewiesen. Sie stellen den Wertverlust von Vermögensgegenständen dar, der aufgrund von Nutzung, Alterung oder technischem Fortschritt entsteht. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes über die Nutzungsdauer hinweg verringert. Dies dient dazu, den tatsächlichen Wertverlust des Vermögensgegenstandes im Zeitverlauf korrekt abzubilden und die Bilanz des Unternehmens realistisch darzustellen. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens transparent und nachvollziehbar zu gestalten. **
Ähnliche Suchbegriffe für Bilanziert
Top-Angebote
Produkte zum Begriff Bilanziert:
-
Geschichte und Kultur der Kelten, Sachbücher von Bernhard MaierMit Bernhard Maier resümiert ein international anerkannter Keltenforscher faktenreich, allgemeinverständlich und auf aktuellem Forschungsstand unser Wissen über keltische Ereignisgeschichte, Siedlungs- und Wirtschaftsformen, Kunst und Handwerk, Handel und Verkehr, Sozialstruktur, Religion, Sprache sowie über Beziehungen von keltischen und mediterranen Kulturen. Die Geschichte der Kelten reicht weiter als zweieinhalb Jahrtausende zurück, und noch heute treffen wir allenthalben auf Zeugnisse ihrer Kultur: Ringwälle, Schanzen und Hügelgräber in der freien Natur, Gebrauchsgegenstände, Schmuck, Waffen - häufig als Grabbeigaben gehoben - in den Museen. Ihr Lebensraum erstreckte sich vom Norden des heutigen Schottlands und von der Iberischen Halbinsel bis ins ferne Kleinasien. Sie erscheinen in zahlreichen antiken Schriftquellen - so in Briefen des Apostels Paulus und in Caesars Werk über den Gallischen Krieg. All dies hat eine lebendige Detailforschung inspiriert, doch eine systematische Zusammenfassung gesicherten Wissens, wie sie mit diesem Handbuch Bernhard Maier vorlegt, hat bis jetzt gefehlt.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chemie - Kultur - Geschichte, Fachbücher von Burghard Weiss, Astrid SchürmannDas Fachbuch "Chemie - Kultur - Geschichte" bietet eine tiefgehende Analyse der Wechselwirkungen zwischen Chemie, Kultur und Geschichte. Es beleuchtet, wie Chemie oft als isolierte Disziplin wahrgenommen wird, während sie in Wirklichkeit eng mit kulturellen und historischen Aspekten verwoben ist. Der Autor Hans-Werner Schütt thematisiert die Entwicklung der Chemie von einem Alltagswissen hin zu einer komplexen Wissenschaft, die für das tägliche Leben von entscheidender Bedeutung ist. Das Buch zielt darauf ab, die Chemie in ihrer kulturellen und historischen Dimension zu erfassen und als Teil der Kulturgeschichte zu vermitteln. Darüber hinaus werden auch Beiträge zur Physik-, Biologie- und Technikgeschichte präsentiert, um den Ansatz der Wissenschaftskulturgeschichte umfassend zu dokumentieren. Mit 434 Seiten bietet das Werk eine fundierte Grundlage für alle, die sich für die Verknüpfungen zwischen diesen Disziplinen interessieren.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Kelten – Geschichte, Kultur und Sprache, Fachbücher von Bernhard MaierDas Fachbuch 'Die Kelten – Geschichte, Kultur und Sprache' bietet eine umfassende Darstellung der keltischen Kultur, Geschichte und Sprache. Es fasst den aktuellen Stand der internationalen keltologischen Forschung prägnant und gut verständlich zusammen. Das Buch richtet sich an Fachleute aus verschiedenen Disziplinen wie Archäologie, Geschichts-, Sprach- und Literaturwissenschaft sowie Theologie und Religionswissenschaft, bietet aber auch interessierten Laien einen fundierten Einblick in die keltische Kultur. Mit ausführlichen Hinweisen auf weiterführende Literatur und einer Vielzahl schwer zugänglicher Informationen liefert es wertvolle Anregungen und Erkenntnisse. Der Inhalt ist sowohl für Keltologen als auch für Vertreter benachbarter Fachbereiche von grossem Nutzen. Das Buch ist als Taschenbuch erschienen und bietet eine kompakte, aber inhaltlich dichte Darstellung, die sowohl akademische als auch praxisorientierte Ansprüche erfüllt. Es ist ein unverzichtbares Studienbuch, das die Bedeutung der Kelten für das Selbstverständnis Europas beleuchtet und dabei aktuelle Forschungsergebnisse berücksichtigt.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird Mietkauf bilanziert?
Mietkauf wird in der Bilanz als Finanzierungsgeschäft behandelt. Dabei wird das zu erwerbende Vermögensobjekt als Anlagevermögen aktiviert und die entsprechende Verbindlichkeit als langfristiger Finanzierungsschulden ausgewiesen. Die Ratenzahlungen werden als Tilgung der Verbindlichkeit und Zinsaufwand verbucht. Der Mietkaufvertrag muss klar definierte Konditionen und Bedingungen enthalten, um als Finanzierungsgeschäft und nicht als reiner Mietvertrag behandelt zu werden. Die Bilanzierung erfolgt nach den Vorschriften des Handelsgesetzbuches (HGB) oder internationalen Rechnungslegungsstandards (IFRS), je nachdem, welche Regelungen für das Unternehmen gelten. **
-
Wie wird Leasing bilanziert?
Leasing wird je nach Art des Leasingvertrags entweder als Finanzierungsleasing oder als Operating-Leasing bilanziert. Beim Finanzierungsleasing wird der Leasinggegenstand in der Bilanz des Leasingnehmers aktiviert und als finanzielle Verbindlichkeit erfasst. Beim Operating-Leasing hingegen wird der Leasinggegenstand nicht in der Bilanz des Leasingnehmers ausgewiesen, sondern die Leasingraten werden als laufende Aufwendungen verbucht. Die Bilanzierung von Leasingverhältnissen erfolgt nach den Vorschriften des International Financial Reporting Standards (IFRS) oder des Handelsgesetzbuches (HGB), je nachdem, welche Rechnungslegungsvorschriften anzuwenden sind. Es ist wichtig, die Art des Leasingvertrags genau zu prüfen, um die korrekte bilanzielle Behandlung sicherzustellen. **
-
Wer bilanziert bei Mietkauf?
Bei einem Mietkauf bilanziert der Käufer, da er das wirtschaftliche Eigentum an dem gekauften Gut erwirbt. Dies bedeutet, dass der Käufer das Gut in seiner Bilanz aktiviert und die entsprechenden Verbindlichkeiten aus dem Mietkaufvertrag passiviert. Der Verkäufer bilanziert hingegen den Verkaufserlös sowie die entstandene Verbindlichkeit aus dem Mietkaufvertrag. Es ist wichtig, dass beide Parteien ihre Bilanzen entsprechend den geltenden Rechnungslegungsvorschriften korrekt ausweisen, um eine transparente und korrekte Darstellung der finanziellen Situation zu gewährleisten. Wer letztendlich die Bilanzierung vornimmt, hängt von den individuellen Vereinbarungen zwischen den Vertragsparteien und den jeweiligen Bilanzierungsrichtlinien ab. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
Wann muss nach IFRS bilanziert werden?
Nach IFRS müssen Unternehmen bilanzieren, wenn sie entweder börsennotiert sind oder wenn sie sich freiwillig dazu entscheiden, ihre Abschlüsse nach internationalen Rechnungslegungsstandards zu erstellen. Die Anwendung von IFRS ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere in der Europäischen Union. Unternehmen, die nach IFRS bilanzieren, müssen sicherstellen, dass ihre Abschlüsse den internationalen Standards entsprechen und von unabhängigen Wirtschaftsprüfern geprüft werden. Die Einhaltung von IFRS hilft Unternehmen, ihre Abschlüsse international vergleichbar zu machen und das Vertrauen der Investoren zu stärken. **
Wie bilanziert man den Forderungsausfall aus dem vorherigen Geschäftsjahr als Verlust?
Um den Forderungsausfall aus dem vorherigen Geschäftsjahr als Verlust zu bilanzieren, muss dieser als Wertberichtigung auf Forderungen in der Gewinn- und Verlustrechnung erfasst werden. Hierbei wird der Betrag des Forderungsausfalls als Aufwand verbucht, was zu einer Verringerung des Gewinns führt. Gleichzeitig wird der entsprechende Betrag als Minderung des Forderungsbestands in der Bilanz ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanziert:
-
Bornmann:Nepal, Geschichte und Kultur, Fachbücher von Johannes BornmannDas Buch "Nepal, Geschichte und Kultur" von Johannes Bornmann bietet eine umfassende und detaillierte Analyse der Geschichte und Kultur Nepals. Auf 528 grossformatigen Seiten präsentiert der Autor eine Fülle von gut recherchierten Informationen, die sowohl für Einsteiger als auch für erfahrene Leser von Interesse sind. Die Darstellung reicht von der mythischen Vorzeit bis zur modernen Gegenwart und beleuchtet die kulturellen Einflüsse, die Nepal als Durchgangsland zwischen Indien und Tibet geprägt haben. Mit über 600 Abbildungen historischer Fotografien und Dokumente wird die Entwicklung der nepalesischen Kultur anschaulich und lebendig vermittelt. Zudem wird die Bedeutung öffentlicher und privater Feste im Leben der Nepalesen thematisiert, einschliesslich ihrer Ursprungslegenden und geschichtlichen Hintergründe. Dieses Buch ist ein unverzichtbares Werk für alle, die sich intensiv mit der Geschichte und Kultur Nepals auseinandersetzen möchten.66,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
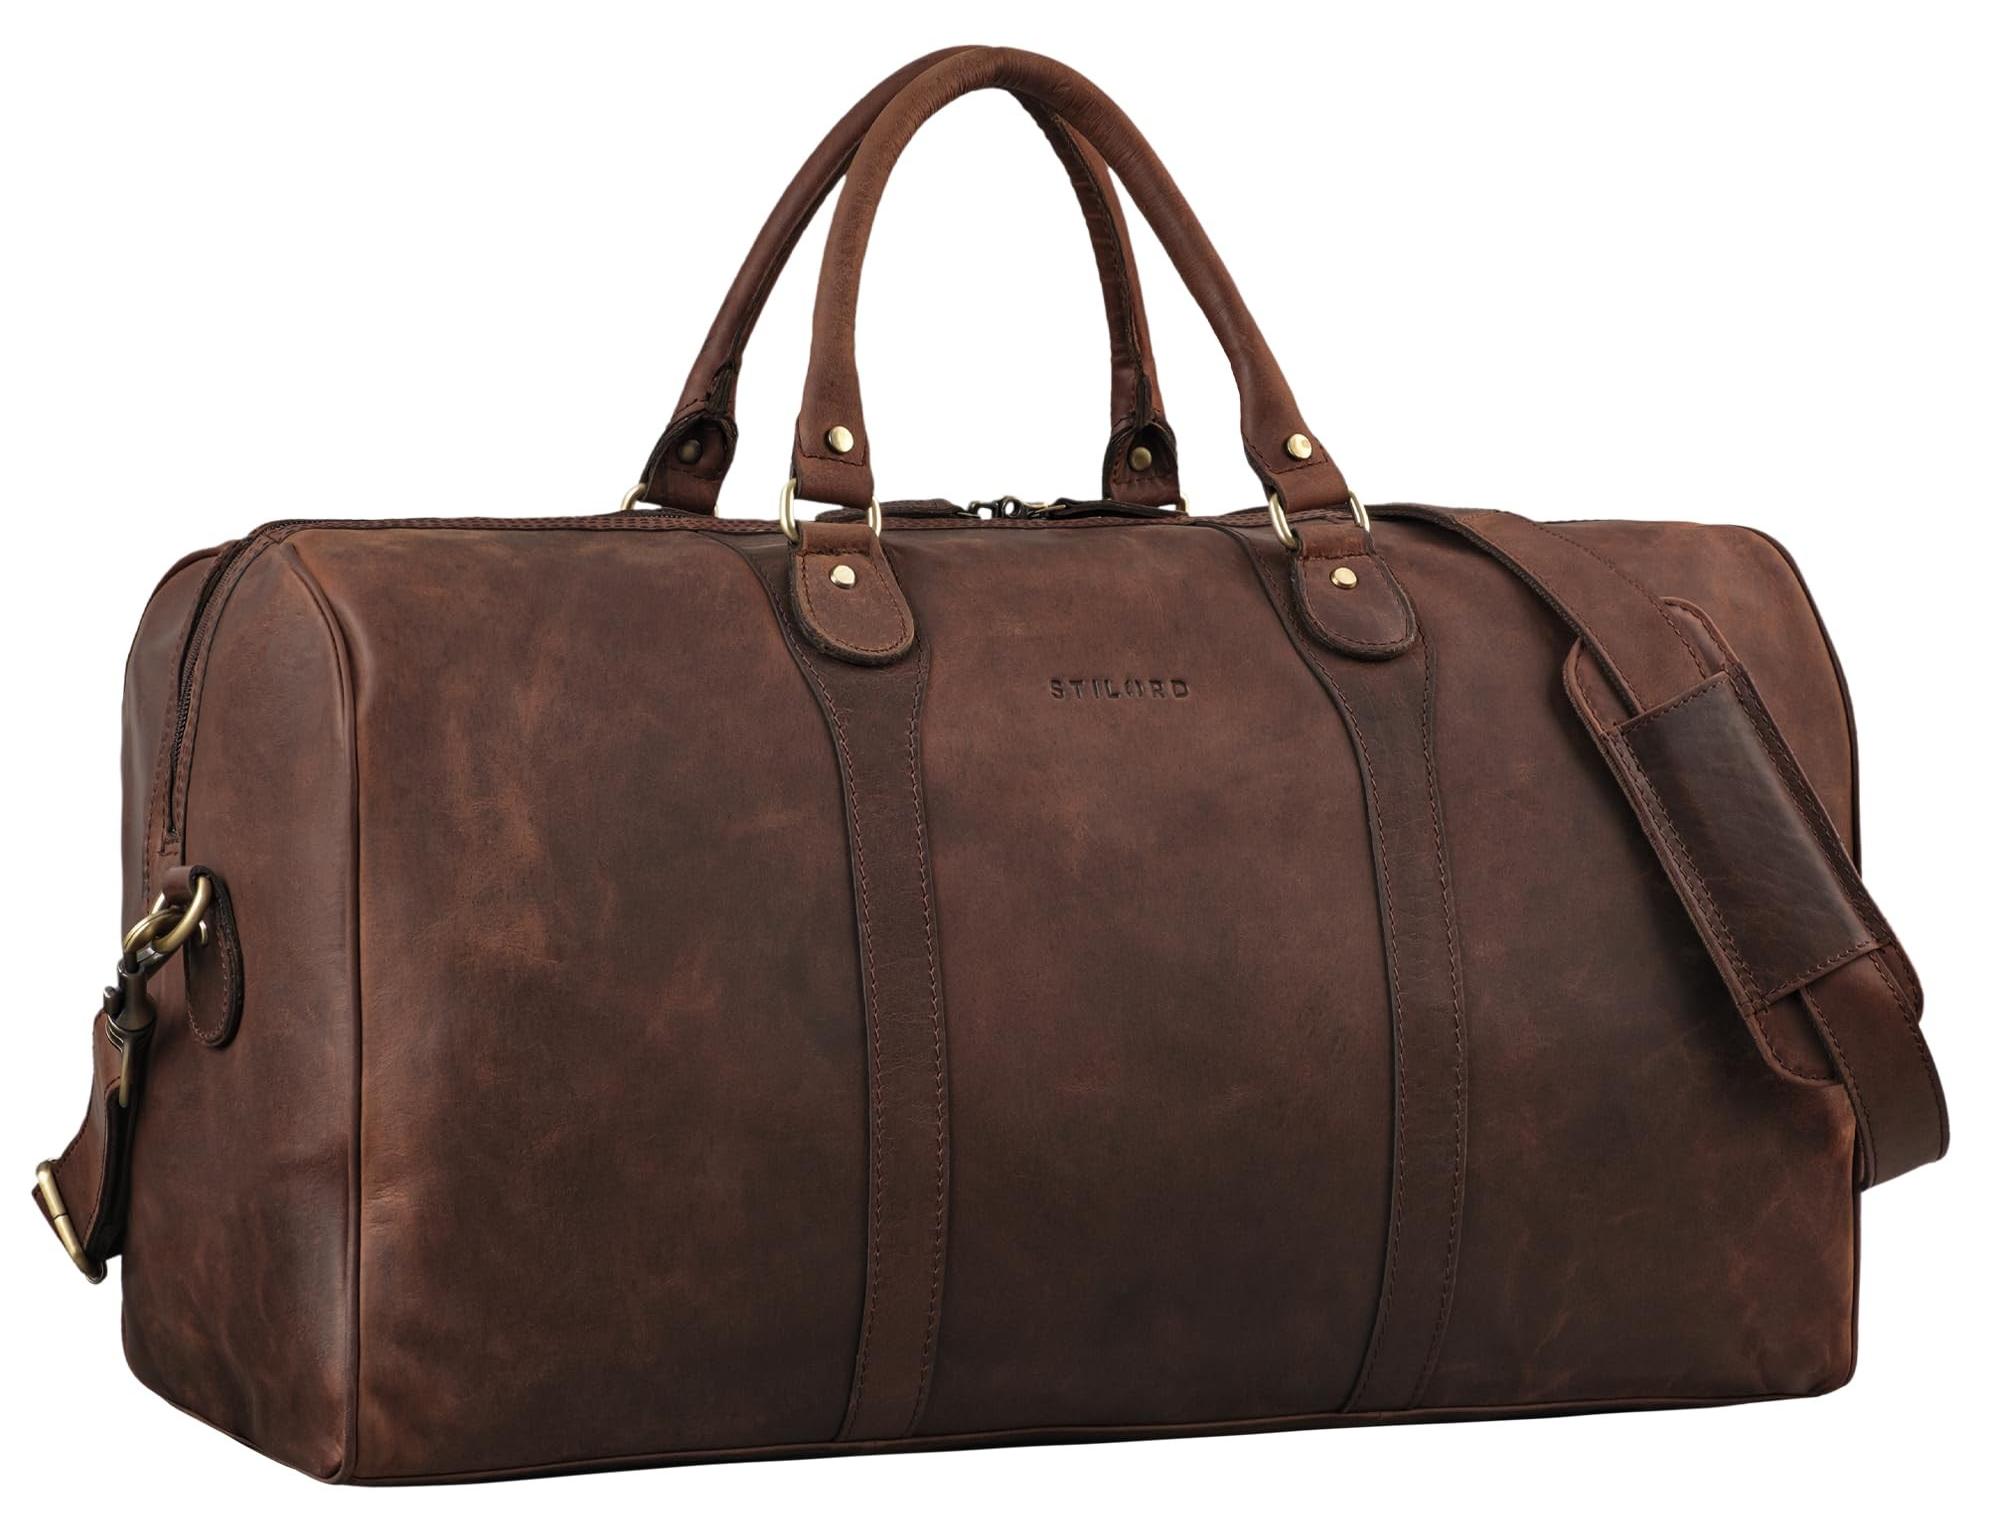
Große Leder-Wochenendtasche für Reisen und AbenteuerDiese geräumige Leder-Wochenendtasche ist der perfekte Begleiter für Ihre Abenteuer. Mit ihrem eleganten Aussehen und robusten Materialien ist sie ein Must-have für jeden Reisenden.MerkmaleGeräumiges Innenleben für all Ihre ReiseutensilienHergestellt aus hochwertigem, ungebleichtem LederIdeal für sowohl Männer als auch FrauenVerwenden Sie diese Tasche für ein Wochenende, eine Geschäftsreise oder einfach als stilvolle Handtasche. Sie bietet ausreichend Platz, ohne auf Stil zu verzichten.SpezifikationenAbmessungen: 52 x 22 x 38 cmGewicht: 1.62 kgMaterial: Echtes LederGut zu wissenIdeal für jeden AnlassPerfekt für abenteuerlustige ReisendeMit dieser Wochenendtasche sind Sie immer auf Ihr nächstes Abenteuer vorbereitet, mit Stil und Funktionalität.346,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschichte und Kultur der Kelten, Sachbücher von Bernhard MaierMit Bernhard Maier resümiert ein international anerkannter Keltenforscher faktenreich, allgemeinverständlich und auf aktuellem Forschungsstand unser Wissen über keltische Ereignisgeschichte, Siedlungs- und Wirtschaftsformen, Kunst und Handwerk, Handel und Verkehr, Sozialstruktur, Religion, Sprache sowie über Beziehungen von keltischen und mediterranen Kulturen. Die Geschichte der Kelten reicht weiter als zweieinhalb Jahrtausende zurück, und noch heute treffen wir allenthalben auf Zeugnisse ihrer Kultur: Ringwälle, Schanzen und Hügelgräber in der freien Natur, Gebrauchsgegenstände, Schmuck, Waffen - häufig als Grabbeigaben gehoben - in den Museen. Ihr Lebensraum erstreckte sich vom Norden des heutigen Schottlands und von der Iberischen Halbinsel bis ins ferne Kleinasien. Sie erscheinen in zahlreichen antiken Schriftquellen - so in Briefen des Apostels Paulus und in Caesars Werk über den Gallischen Krieg. All dies hat eine lebendige Detailforschung inspiriert, doch eine systematische Zusammenfassung gesicherten Wissens, wie sie mit diesem Handbuch Bernhard Maier vorlegt, hat bis jetzt gefehlt.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chemie - Kultur - Geschichte, Fachbücher von Burghard Weiss, Astrid SchürmannDas Fachbuch "Chemie - Kultur - Geschichte" bietet eine tiefgehende Analyse der Wechselwirkungen zwischen Chemie, Kultur und Geschichte. Es beleuchtet, wie Chemie oft als isolierte Disziplin wahrgenommen wird, während sie in Wirklichkeit eng mit kulturellen und historischen Aspekten verwoben ist. Der Autor Hans-Werner Schütt thematisiert die Entwicklung der Chemie von einem Alltagswissen hin zu einer komplexen Wissenschaft, die für das tägliche Leben von entscheidender Bedeutung ist. Das Buch zielt darauf ab, die Chemie in ihrer kulturellen und historischen Dimension zu erfassen und als Teil der Kulturgeschichte zu vermitteln. Darüber hinaus werden auch Beiträge zur Physik-, Biologie- und Technikgeschichte präsentiert, um den Ansatz der Wissenschaftskulturgeschichte umfassend zu dokumentieren. Mit 434 Seiten bietet das Werk eine fundierte Grundlage für alle, die sich für die Verknüpfungen zwischen diesen Disziplinen interessieren.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bilanziert bei Leasing?
Wer bilanziert bei Leasing? Bei Leasinggeschäften wird zwischen dem Leasinggeber und dem Leasingnehmer unterschieden. Der Leasinggeber bilanziert das Leasingobjekt in seiner Bilanz, da er weiterhin rechtlicher Eigentümer des Objekts ist. Der Leasingnehmer hingegen bilanziert die Leasingraten als laufende Kosten in seiner Bilanz. Die genaue Bilanzierung hängt jedoch von der Art des Leasingvertrags ab, ob es sich um ein Finanzierungsleasing oder ein Operating-Leasing handelt. In beiden Fällen müssen die Bilanzierungsvorschriften eingehalten werden, um eine korrekte Darstellung in der Bilanz sicherzustellen. **
-
Wo werden Abschreibungen bilanziert?
Abschreibungen werden in der Bilanz eines Unternehmens unter den immateriellen Vermögenswerten oder den Sachanlagen ausgewiesen. Sie stellen den Wertverlust von Vermögensgegenständen dar, der aufgrund von Nutzung, Alterung oder technischem Fortschritt entsteht. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes über die Nutzungsdauer hinweg verringert. Dies dient dazu, den tatsächlichen Wertverlust des Vermögensgegenstandes im Zeitverlauf korrekt abzubilden und die Bilanz des Unternehmens realistisch darzustellen. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens transparent und nachvollziehbar zu gestalten. **
-
Wie wird Mietkauf bilanziert?
Mietkauf wird in der Bilanz als Finanzierungsgeschäft behandelt. Dabei wird das zu erwerbende Vermögensobjekt als Anlagevermögen aktiviert und die entsprechende Verbindlichkeit als langfristiger Finanzierungsschulden ausgewiesen. Die Ratenzahlungen werden als Tilgung der Verbindlichkeit und Zinsaufwand verbucht. Der Mietkaufvertrag muss klar definierte Konditionen und Bedingungen enthalten, um als Finanzierungsgeschäft und nicht als reiner Mietvertrag behandelt zu werden. Die Bilanzierung erfolgt nach den Vorschriften des Handelsgesetzbuches (HGB) oder internationalen Rechnungslegungsstandards (IFRS), je nachdem, welche Regelungen für das Unternehmen gelten. **
-
Wie wird Leasing bilanziert?
Leasing wird je nach Art des Leasingvertrags entweder als Finanzierungsleasing oder als Operating-Leasing bilanziert. Beim Finanzierungsleasing wird der Leasinggegenstand in der Bilanz des Leasingnehmers aktiviert und als finanzielle Verbindlichkeit erfasst. Beim Operating-Leasing hingegen wird der Leasinggegenstand nicht in der Bilanz des Leasingnehmers ausgewiesen, sondern die Leasingraten werden als laufende Aufwendungen verbucht. Die Bilanzierung von Leasingverhältnissen erfolgt nach den Vorschriften des International Financial Reporting Standards (IFRS) oder des Handelsgesetzbuches (HGB), je nachdem, welche Rechnungslegungsvorschriften anzuwenden sind. Es ist wichtig, die Art des Leasingvertrags genau zu prüfen, um die korrekte bilanzielle Behandlung sicherzustellen. **
Ähnliche Suchbegriffe für Bilanziert
-
Die Kelten – Geschichte, Kultur und Sprache, Fachbücher von Bernhard MaierDas Fachbuch 'Die Kelten – Geschichte, Kultur und Sprache' bietet eine umfassende Darstellung der keltischen Kultur, Geschichte und Sprache. Es fasst den aktuellen Stand der internationalen keltologischen Forschung prägnant und gut verständlich zusammen. Das Buch richtet sich an Fachleute aus verschiedenen Disziplinen wie Archäologie, Geschichts-, Sprach- und Literaturwissenschaft sowie Theologie und Religionswissenschaft, bietet aber auch interessierten Laien einen fundierten Einblick in die keltische Kultur. Mit ausführlichen Hinweisen auf weiterführende Literatur und einer Vielzahl schwer zugänglicher Informationen liefert es wertvolle Anregungen und Erkenntnisse. Der Inhalt ist sowohl für Keltologen als auch für Vertreter benachbarter Fachbereiche von grossem Nutzen. Das Buch ist als Taschenbuch erschienen und bietet eine kompakte, aber inhaltlich dichte Darstellung, die sowohl akademische als auch praxisorientierte Ansprüche erfüllt. Es ist ein unverzichtbares Studienbuch, das die Bedeutung der Kelten für das Selbstverständnis Europas beleuchtet und dabei aktuelle Forschungsergebnisse berücksichtigt.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bilanziert bei Mietkauf?
Bei einem Mietkauf bilanziert der Käufer, da er das wirtschaftliche Eigentum an dem gekauften Gut erwirbt. Dies bedeutet, dass der Käufer das Gut in seiner Bilanz aktiviert und die entsprechenden Verbindlichkeiten aus dem Mietkaufvertrag passiviert. Der Verkäufer bilanziert hingegen den Verkaufserlös sowie die entstandene Verbindlichkeit aus dem Mietkaufvertrag. Es ist wichtig, dass beide Parteien ihre Bilanzen entsprechend den geltenden Rechnungslegungsvorschriften korrekt ausweisen, um eine transparente und korrekte Darstellung der finanziellen Situation zu gewährleisten. Wer letztendlich die Bilanzierung vornimmt, hängt von den individuellen Vereinbarungen zwischen den Vertragsparteien und den jeweiligen Bilanzierungsrichtlinien ab. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
-
Wann muss nach IFRS bilanziert werden?
Nach IFRS müssen Unternehmen bilanzieren, wenn sie entweder börsennotiert sind oder wenn sie sich freiwillig dazu entscheiden, ihre Abschlüsse nach internationalen Rechnungslegungsstandards zu erstellen. Die Anwendung von IFRS ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere in der Europäischen Union. Unternehmen, die nach IFRS bilanzieren, müssen sicherstellen, dass ihre Abschlüsse den internationalen Standards entsprechen und von unabhängigen Wirtschaftsprüfern geprüft werden. Die Einhaltung von IFRS hilft Unternehmen, ihre Abschlüsse international vergleichbar zu machen und das Vertrauen der Investoren zu stärken. **
-
Wie bilanziert man den Forderungsausfall aus dem vorherigen Geschäftsjahr als Verlust?
Um den Forderungsausfall aus dem vorherigen Geschäftsjahr als Verlust zu bilanzieren, muss dieser als Wertberichtigung auf Forderungen in der Gewinn- und Verlustrechnung erfasst werden. Hierbei wird der Betrag des Forderungsausfalls als Aufwand verbucht, was zu einer Verringerung des Gewinns führt. Gleichzeitig wird der entsprechende Betrag als Minderung des Forderungsbestands in der Bilanz ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.